最新消息
公用事业公司、供应商和分析师一致认为,通过改进控制技术、简化通信流程并建立吸引用户的补偿机制,虚拟电厂(VPP)可充分发挥潜力。截至2023年年中,北美已有超过500个VPP项目,总容量高达60吉瓦;美国能源部预计,到2030年VPP灵活容量可扩展至160吉瓦,满足美国预计802吉瓦峰值负荷的近20%。
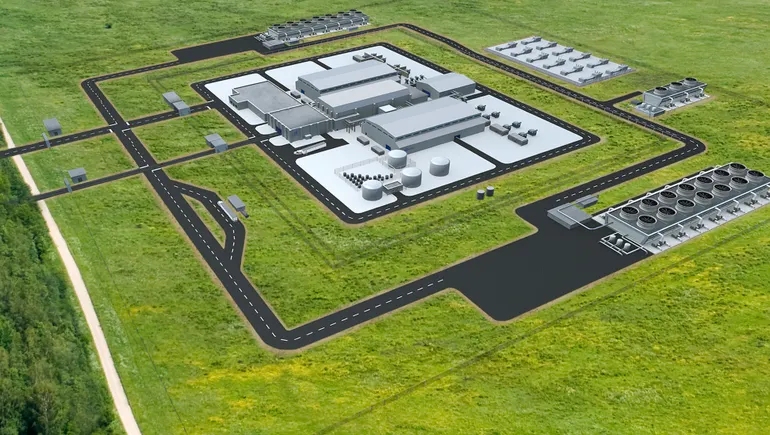
美国先进核能发展正从联邦层面延伸至州级行动。怀俄明州率先为TerraPower示范项目铺路,密歇根州斥资支持Palisades重启,弗吉尼亚州则通过职业集群与能源实验室培育产业生态。各州政策路径多样,但共同面临成本、监管与人才挑战。
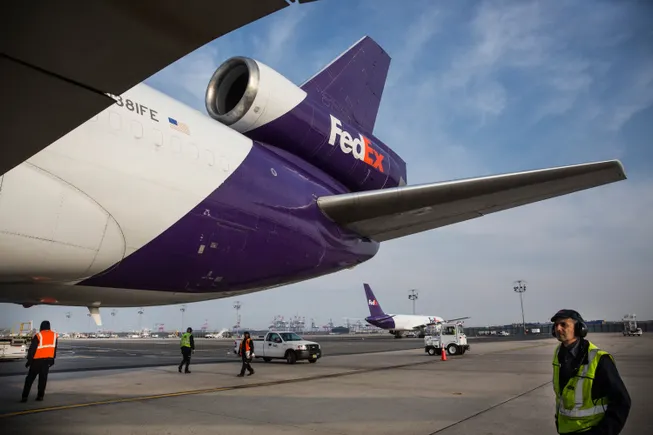
联邦快递的航空货运网络在其与美国邮政服务的合同于9月30日到期后面临重大重组,UPS将接任主要航空货运提供商。分析师预计日间航班运力可能削减50%,节省15亿美元,而联邦快递的DRIVE计划和停飞飞机表明其正在积极削减成本。
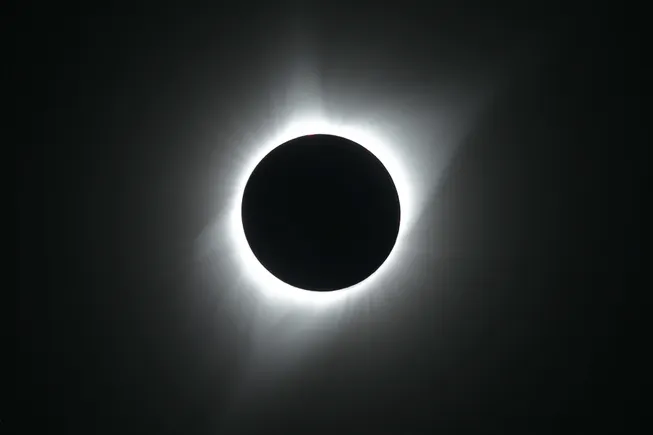
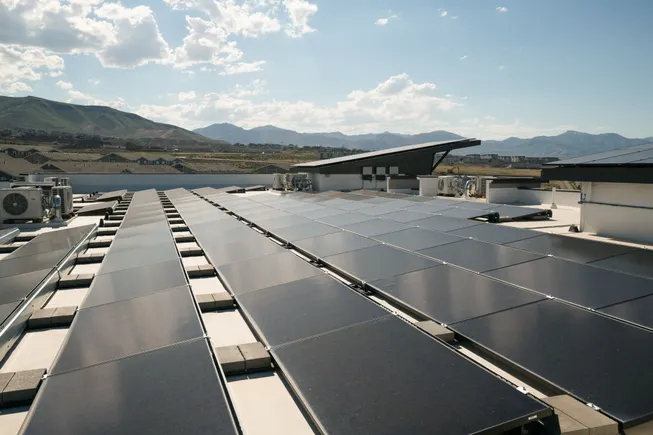
4月8日美国将迎来日全食,预计对光伏发电的影响将超过以往任何一次日食。Solcast估算全国电网最大发电损失可达39.9吉瓦时,其中屋顶光伏约占16.2吉瓦时。加州ISO、ERCOT、PJM、纽约ISO和MISO等五大电网运营商已提前数月制定应对方案,并表示不会影响供电可靠性。天然气、灵活负荷和电池储能预计将填补大部分缺口。
劳伦斯伯克利国家实验室2023年11月研究指出,价格型需求响应(PBDR)通过价格信号改变用户用电行为,或成为最具成本效益的规划选项,但需完整分析影响参与率与负荷削减的因素。部分公用事业已开始利用聚合分布式能源优化调度,但监管机构与业界对可靠性验证、规划假设透明度及成本效益证据仍存疑虑。
加州立法者正在重新考虑2022年批准的基于收入的固定收费(IGFC),该措施旨在降低低收入客户和电气化项目的电费负担。AB 1999提案提出更有限的固定收费,但尚未推进。各方对收费金额、收入分层及替代方案存在分歧,监管机构需在7月1日前做出最终决定。
随着货运市场显示出稳定迹象,专家建议托运人现在就锁定较低的卡车运输费率。承运人暗示趋势正在改善,虽然费率已触底,但不太可能出现急剧飙升。战略规划和承运人合作伙伴关系是关键。
2024年,PJM互联电网面临容量市场改革、发电机组退役及输电规划范式转变等核心议题。利益相关方指出,这些挑战相互交织,需统筹解决以确保电网可靠性与能源转型的平稳推进。
联合包裹(UPS)在疫情后需求回落及行业竞争加剧的背景下,持续缩减员工规模。截至2023年底,员工总数较2020年峰值减少约8%。2024年,公司计划再裁减12,000个岗位,主要集中在管理层和合同职位,预计带来10亿美元的成本节省。专家指出,UPS的裁员策略既是对市场需求的响应,也反映了其“更好而非更大”的战略导向及自动化转型的深化。