物流
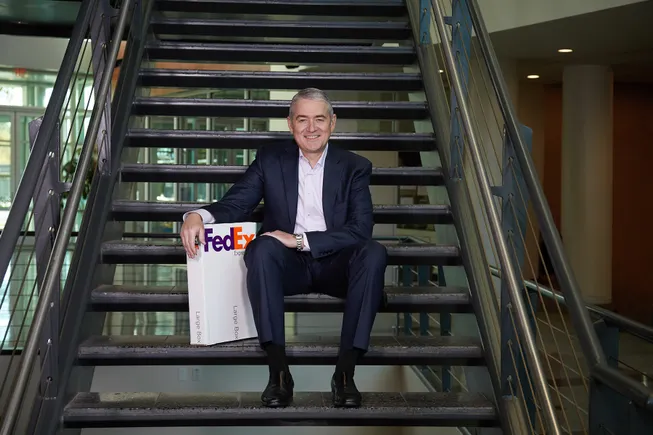
联邦快递在尼克·根纳里的领导下推进其医疗保健物流增长计划,他负责新成立的联邦快递生命科学部门。公司利用专业团队、冷链能力以及联邦快递Surround等技术,争取更多药品和医疗器械运输,目标是在800亿美元的可寻址医疗保健市场中占据份额。
沃尔玛已将其30分钟或更短时间送达服务扩展至美国38个市场,自5月以来新增了5个地点。该服务对Walmart+会员收费10美元,是利用门店实现更快履约的更广泛战略的一部分。第二季度快速配送商品总值同比增长48%,收费配送占门店履约订单的比例达到历史最高的37%。
亚马逊推出亚马逊供应链服务(ASCS),将其运输、配送和履行服务扩展至任何企业。虽然对联邦快递、UPS或其他现有企业不构成即时威胁,但捆绑式服务可能重塑竞争格局。专家讨论了定价压力、服务差距以及托运人的战略考量。
随着零售商增加更快的配送选项,当日送达在2026年势头正劲。联邦快递、亚马逊、山姆会员店、达乐公司和DoorDash已宣布新增或扩大服务。早期采用显示出强劲需求,但专家警告称,基础设施和成本障碍可能抑制长期增长。
由于伊朗战争导致燃料成本不断攀升,联邦快递、UPS和美国邮政于2026年3月和4月提高了燃油相关费用。专家建议,托运人可通过协商燃油附加费折扣、降低其他包裹成本,以及探索OnTrac或区域承运商等替代方案来限制影响。
在 2026 年,FedEx 和 UPS 的竞争对手正通过三大策略提升竞争力:推出新功能(如 Maersk E-Commerce 的客户门户、Veho 的 FlexSave)、扩展配送覆盖范围(如 Gofo 计划覆盖 82% 美国人口)、以及提升服务质量(如 UniUni 加强司机活动监控)。这些举措旨在吸引并留住对成本和服务质量并重的货主。
联合太平洋(UP)拟收购诺福克南方(NS),若获批将形成横贯大陆的巨型铁路网络,引发对市场竞争、运价及供应链连锁效应的广泛讨论。本文基于2024年财务数据、行业专家分析及多方表态,剖析合并规模、潜在竞争影响及监管审查进展。
2026年,物流经理人面临更有利的货运市场条件,但关税、附加费与服务风险仍构成挑战。本文基于对多位行业专家的访谈,梳理包裹、海运、空运、铁路与卡车运输的五大趋势,包括末端配送成本攀升、海运运力过剩延续、空运网络复杂化、铁路并购监管悬念以及卡车运输的承运商生存能力问题。
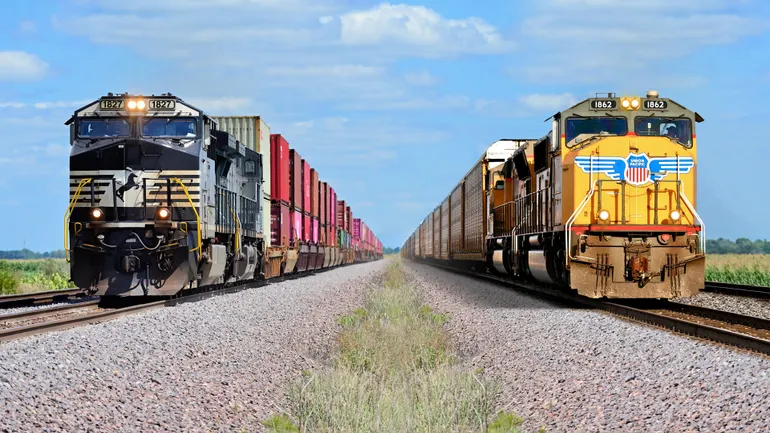
联合太平洋铁路公司和诺福克南方铁路公司表示,合并可以在芝加哥等东西向门户将整车运输时间缩短最多两天。但托运人和铁路专家指出先前整合中未兑现的承诺,对服务改善仍不以为然。
行业专家讨论了美国邮政服务私有化的潜在后果,包括可能的费率上涨、投递频率降低,以及网络结构类似于联邦快递和联合包裹,同时指出维持普遍服务义务的挑战。