Corp News
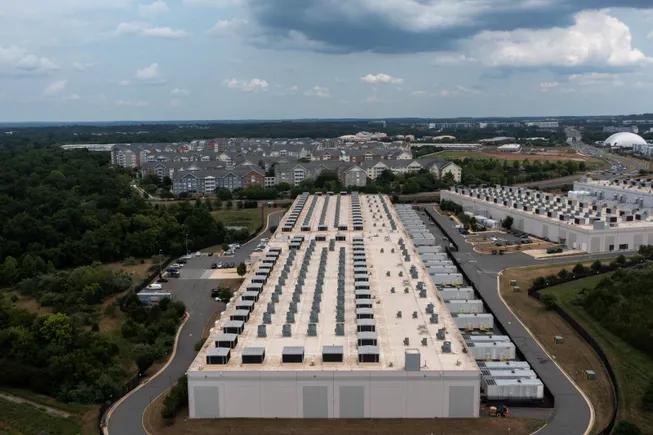
FirstEnergy在2026年第二季度财报电话会议上披露,其公用事业公司已签约至2035年服务6.4GW数据中心负荷,较一季度增长50%,并预计两周内再签1.5GW。公司总数据中心需求(含潜在客户管道)环比增长30%至24.8GW,其中西弗吉尼亚州管道激增155%至4.1GW。公司同时推进Maidsville能源中心项目,并已签署白宫《纳税人保护承诺》。
CMS Energy于周二宣布,将出售其非受监管子公司NorthStar Clean Energy Services旗下的可再生能源开发业务,以简化公司结构并聚焦核心公用事业。该计划预计将带来约5亿美元净收益,并使其在2027年后几乎所有盈利来自受监管的公用事业。公司同时披露了第二季度盈利下滑、数据中心项目不确定性以及J.H. Campbell燃煤电厂持续运营成本上升等挑战。
CenterPoint Energy在第二季度财报电话会议上表示,已向得州电力可靠性委员会新的大型负荷并网流程提交超过17GW项目,预计其中14GW有资格作为基础负荷或研究负荷。
NextEra Energy高管在第二季度财报电话会议上表示,与Dominion Energy的合并预计于2027年底完成,合并后公司年增长率可达11%。公司还披露了可再生能源项目储备、政府谈判进展及FPL业务动态。
太平洋燃气电力公司(PG&E)在第二季度财报电话会议上披露,其数据中心管线已达12.7吉瓦,其中490兆瓦项目已签署并网协议,39亿瓦处于最终设计阶段。公司强调项目质量而非规模,并预计到2030年新增1.8吉瓦数据中心负荷。
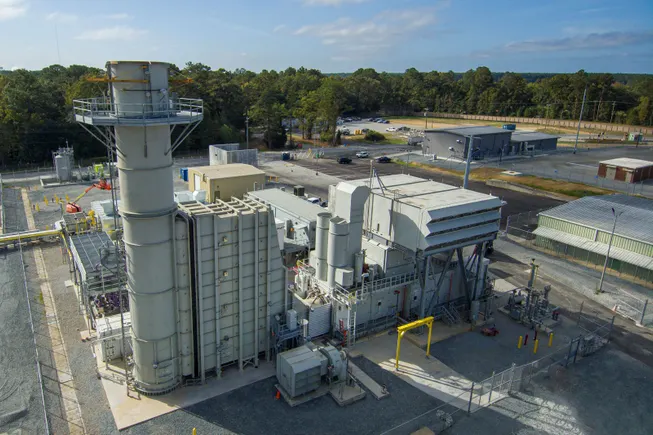
GE Vernova公布第二季度业绩,营收与订单双双实现两位数增长,主要得益于电力与电气化业务的强劲表现。燃气轮机积压订单从第一季度的100吉瓦增至116吉瓦,公司预计年底将达125吉瓦。电气化业务积压订单突破400亿美元,同比增长69%。风电业务订单同比下滑40%,但公司提及潜在的换新周期或带来转机。
随着人工智能的快速发展,美国电力公司正面临前所未有的电网扩建压力,但熟练工程师和技术人员的短缺正成为制约项目落地的关键瓶颈。本文基于行业分析,探讨人才作为关键基础设施的重要性,并提出从招聘、培训到政策支持的多层次解决方案。
美国电力需求正经历自艾森豪威尔时代以来最陡峭的持续增长,但政策制定者却将矛头指向公用事业的股权回报率与投资能力。本文作者、前爱迪生电力研究所高级副总裁斯科特·阿伦森指出,削减回报率不会降低电费,反而会推高资本成本、削弱电网韧性,最终损害所有用户利益。
劳伦斯伯克利国家实验室(LBNL)本月发布2026年零售电价趋势更新报告,显示2024至2025年美国经通胀调整后的零售电价上涨2.6%,超过同期通胀水平。报告预测,由于公用事业提价申请金额创数十年新高,且监管批准率较高,短期内电价可能继续上行。自2019年以来,居民电价名义涨幅达33%,商业和工业电价分别上涨26%和27%。尽管全国平均实际电价仍低于2010年,但区域差异显著,加州及东北部多州涨幅居前。
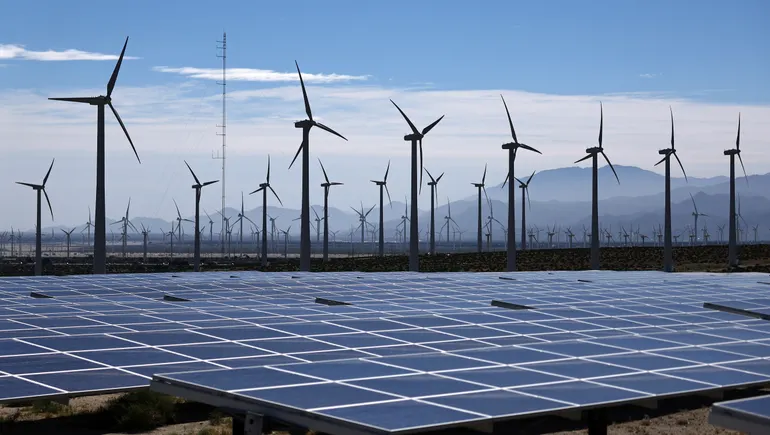
KKR于6月30日宣布,将以42亿美元收购EDF power solutions的北美运营资产,交易还可能包含最高3.9亿美元的额外付款。该投资公司表示,此举旨在支持美国在AI数据中心、制造业回流和电气化推动下日益增长的电力需求,并计划通过其全球基础设施战略为交易提供资金。